03.12.2012. · EskulapWin
Zakon o fiskalizaciji u prometu gotovinom
Zakon o fiskalizaciji u prometu gotovinom
Zakon o fiskalizaciji u prometu gotovinom odnosi se na poslovne subjekte koji robu i/ili usluge naplaćuju gotovinom, bez obzira na djelatnost kojom se bave. Ljekarne su poslovni subjekt koji robu i usluge naplaćuje gotovinom te su obveznici fiskalizacije.
Konačni prijedlog zakona možete vidjeti ovdje .
Nastanak obveze fiskalizacije
Članak 37. Zakona o fiskalizaciji u prometu gotovinom propisuje vrijeme nastanka obveze fiskalizacije za pojedine poslovne subjekte.
Od 1. siječnja 2013. godine obveza fiskalizacije propisuje se za obveznike fiskalizacije i to za velike i srednje poduzetnike prema odredbama Zakona o računovodstvu bez obzira na djelatnost koju obavljaju, te za obveznike fiskalizacije koji, kao jednu od djelatnosti, obavljaju djelatnost Pružanja smještaja, te pripreme i usluživanja hrane (Oznaka I područja NKD 2007.).
Od 1. travnja 2013. godine obveza fiskalizacije propisuje se za obveznike fiskalizacije, koji nisu obuhvaćeni stavkom 1. ovoga članka, i to obveznike fiskalizacije koji, kao jednu od djelatnosti, obavljaju djelatnost Trgovine na veliko i na malo, popravak motornih vozila i motocikla (Oznaka G područja NKD 2007.) te obveznike koji obavljaju djelatnost slobodnih zanimanja iz članka 18. stavka 2. Zakona o porezu na dohodak.
Od 1. srpnja 2013. godine obveza fiskalizacije propisuje se za sve obveznike fiskalizacije.
Po navedenom članku obveza fiskalizacije za ljekarne nastaje 1. travnja 2013. godine, osim za ljekarničke ustanove koje se po Zakonu o računovodstvu smatraju srednjim ili velikim poduzetnicima te ljekarne koje su u sastavu poslovnog subjekta koji osim ljekarničkog obavlja djelatnost Pružanja smještaja te pripreme i usluživanja hrane.
Pripremne radnje
1. Nabaviti aplikativni certifikat.
Aplikativni certifikat dodjeljuje FINA.
Detalje o podnošenju zahtjeva za dodjelu certifikata pogledajte ovdje .
Sugeriramo da u postupak dobavljanja certifikata krenete odmah.
2. Donijeti interni akt o poslovnim prostorima
Interni akt o poslovnim prostorima treba sadržavati popis poslovnih prostora u kojima se obavlja djelatnost te način označavanja pojedinog poslovnog prostora.
Po Zakonu o fiskalizaciji broj maloprodajnog računa sastoji se od tri dijela:
- rednog broja računa tijekom godine,
- oznake poslovnog prostora
- oznake naplatnog uređaja (kase)
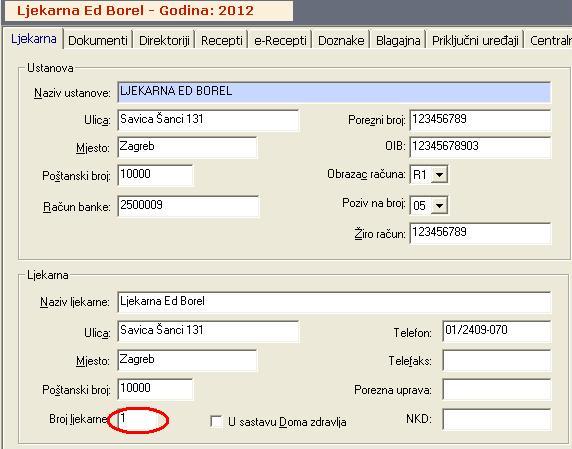
Sugeriramo da u interni akt kao oznaku poslovnog prostora stavite broj ljekarne koji je ve?definiran u opciji "Sistem"=>"Opcije i parametri"=>"Ljekarna" (Vidi sliku)
Vaša računalna oprema zadovoljava zahtjeve fiskalizacije i nema potrebe za dodatnim ulaganjima te su pribavljanje aplikativnog certifikata i donošenje internog akta o poslovnim prostorima jedine pripremne radnje koje treba napraviti.